Épisode 3 — Derrière les grands boulevards, une construction financière.
Nous admirons les avenues, les immeubles et les perspectives du Paris haussmannien. Mais derrière cette transformation se cache une question beaucoup moins visible : d’où venait l’argent ?
Qui a financé les acquisitions, les démolitions, les nouvelles voies, les réseaux et les équipements ? Et qui a finalement supporté leur coût ?
La réponse associe plusieurs acteurs : la Ville de Paris, l’État, les prêteurs et les investisseurs privés. Mais leurs rôles étaient différents.
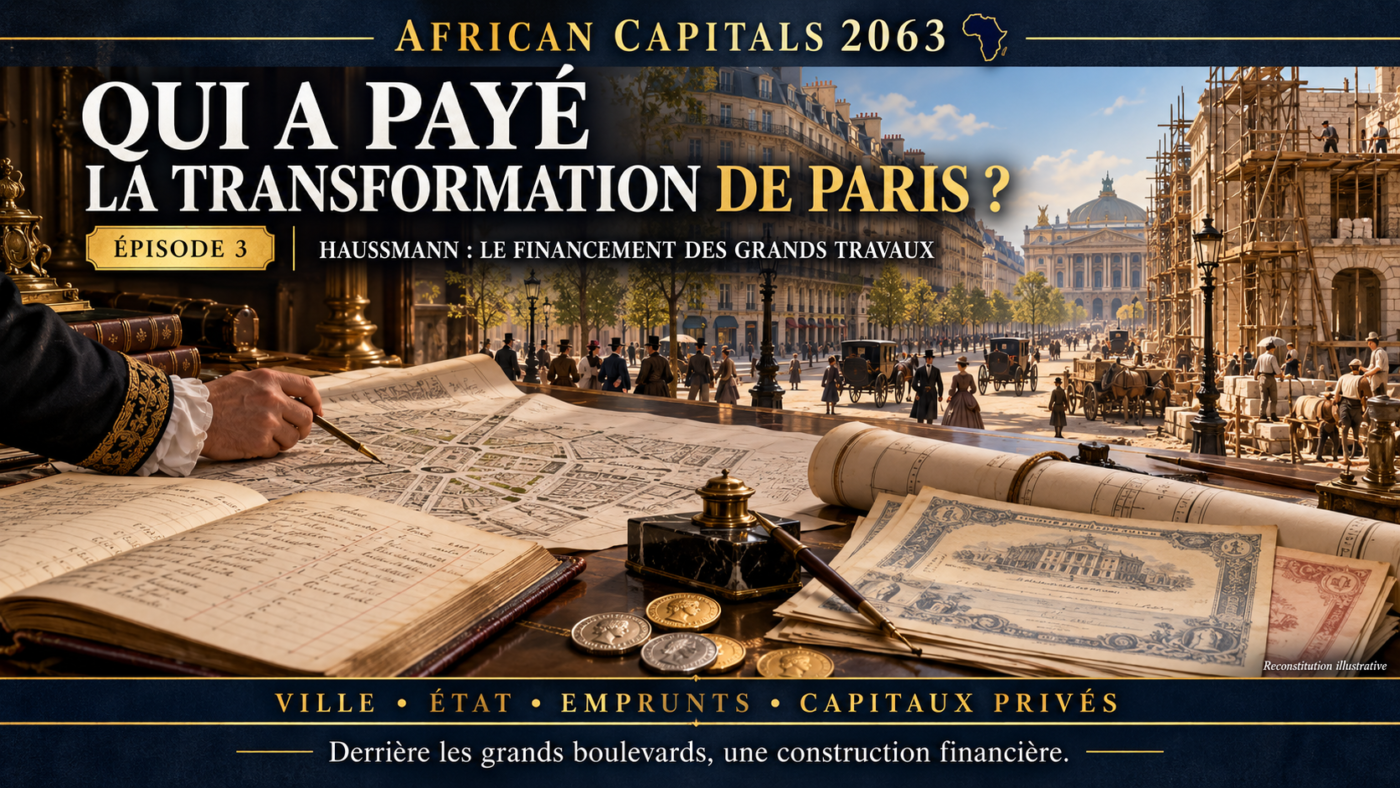
La Ville et l’État prennent en charge les travaux publics.
La municipalité parisienne joue un rôle central dans le financement. L’État participe également à certains programmes, mais sa contribution diminue au fil des opérations.
Un exemple permet de comprendre cette répartition : en 1858, le programme connu sous le nom de « traité des 180 millions » prévoit 180 millions de francs de dépenses, dont 60 millions à la charge de l’État et 120 millions à celle de Paris. Il s’agit d’un programme particulier, et non du coût total de la transformation.
Le troisième réseau de travaux repose ensuite sur le budget municipal. La participation de l’État n’a donc jamais signifié qu’il prenait toute la facture à sa charge.
L’emprunt permet d’engager les travaux avant de disposer de toutes les recettes.
Paris mobilise largement le crédit pour réaliser sa transformation. Cela permet de réunir les fonds nécessaires au chantier, tout en répartissant leur remboursement dans le temps. Les entreprises privées interviennent dans l’exécution des opérations.
Il faut ici distinguer deux choses : apporter l’argent aujourd’hui et payer définitivement la dépense.
Lorsqu’un prêteur avance des fonds, il attend leur remboursement, avec des intérêts. L’emprunt rend le chantier possible immédiatement ; il engage aussi les budgets futurs.
Cette distinction reste fondamentale pour comprendre n’importe quel grand projet d’infrastructure.
Haussmann mise sur les recettes futures d’une capitale plus active.
Son raisonnement s’inscrit dans la logique des « dépenses productives » : les investissements doivent développer l’activité et accroître les revenus municipaux, permettant ainsi de supporter la dette.
Parmi ces revenus figure l’octroi, une taxe sur certaines marchandises entrant dans Paris. La croissance de l’activité et de la consommation doit donc contribuer aux ressources de la Ville. Les opérations foncières et les reventes participent également au financement.
L’idée est ambitieuse : financer la transformation présente en anticipant une partie de la richesse future.
Mais une anticipation reste une hypothèse. Les dépenses sont engagées, les remboursements sont dus, tandis que les recettes attendues peuvent évoluer moins favorablement que prévu.
Les capitaux privés participent aussi à la transformation immobilière.
Le rôle du crédit dépasse les seuls travaux municipaux. Le développement bancaire du Second Empire accompagne les opérations foncières et immobilières. Le Crédit Foncier devient notamment un acteur important de l’urbanisme haussmannien.
La construction des immeubles et leur exploitation répondent à une logique d’investissement : mobiliser des capitaux pour créer des biens destinés à être vendus ou loués.
Les dépenses consacrées aux avenues et aux réseaux doivent donc être distinguées des investissements immobiliers qui les accompagnent. Les deux se renforcent, sans relever exactement des mêmes comptes ni des mêmes bénéficiaires.
Pour accélérer les opérations, des paiements différés sont organisés.
Avec la Caisse des travaux, créée en 1858, puis le recours aux « bons de délégation », un mécanisme associe la Ville, les entrepreneurs et les banques.
De manière simplifiée, les entrepreneurs disposent de créances correspondant à des paiements futurs de la municipalité. Ils peuvent les faire escompter auprès d’une banque : celle-ci leur apporte immédiatement des fonds, moyennant un coût, contre ces sommes à percevoir ultérieurement.
Ce mécanisme facilite la trésorerie des opérations, mais constitue aussi une forme d’endettement indirect, vivement contestée.
La controverse devient politique. Jules Ferry dénonce la gestion financière dans Les Comptes fantastiques d’Haussmann. En 1869, une opération portant sur 465 millions de francs, remboursables sur soixante ans, vise à régulariser les engagements liés au Crédit Foncier et aux bons de délégation. Ce montant concerne cette opération financière, pas l’ensemble des travaux.
Alors, qui a réellement payé ?
Les prêteurs ont avancé des fonds. Les budgets de Paris et de l’État ont porté les dépenses publiques et les remboursements, à partir de leurs ressources. Les investisseurs immobiliers ont engagé leurs capitaux en recherchant des revenus de vente ou de location.
Le financement a donc associé argent public, crédit et investissement privé, avec des charges réparties entre plusieurs acteurs et sur plusieurs décennies.
Il faut également distinguer le paiement financier du coût humain : les habitants déplacés et les activités perturbées ont subi des conséquences qui ne se résument pas aux comptes du chantier.
Quel enseignement pour nos capitales africaines ?
Le cas parisien montre qu’une grande transformation urbaine peut mobiliser des ressources bien supérieures à celles disponibles dans un budget annuel. Il montre aussi l’importance de rendre les engagements lisibles et d’évaluer sérieusement les ressources qui permettront de les honorer.
Pour chaque projet, il faut pouvoir expliquer qui avance les fonds, qui rembourse, qui bénéficie de la valeur créée et qui assume les risques.
Dans la démarche AFRICAN CAPITALS 2063, cette compréhension est essentielle pour relier l’ambition urbaine à des projets préparés et à des financements soutenables.
Paris a construit une partie de son avenir à crédit. Toute la question est de savoir quelle valeur l’investissement crée — et comment cette valeur permet d’en supporter le coût.
#AfricanCapitals2063 #Smartech #Haussmann #Infrastructures #Financement #LesBrevesdePat
